전기차·하이브리드 개소세 감면 12월 31일 일몰, 1월 출고면 얼마 더
전기·수소·하이브리드차 개별소비세 감면의 법정 기한은 2026년 12월 31일 반출분까지입니다. 정부안은 1월 반출분부터 하이브리드 감면(70만 원)을 끝냅니다. 전기차 한도는 300만 → 200만 원으로 줄입니다. 감면 전 개소세가 250만 원(과세표준 5,000만 원)인 전기차는 교육세·부가세 포함 71만 5,000원 차이가 납니다. 하이브리드는 차값과 무관하게 100만 1,000원입니다.
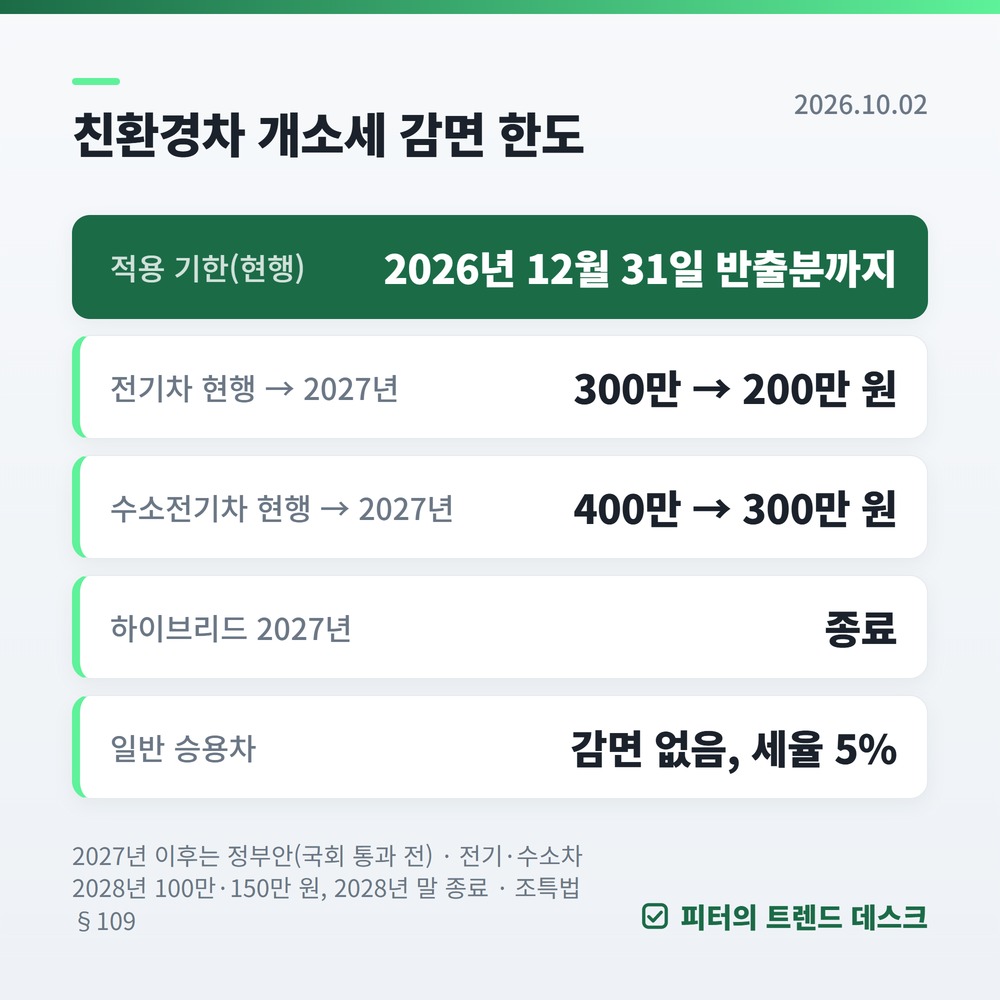
- 전기·수소·하이브리드차 개별소비세 감면의 법정 기한은 2026년 12월 31일 반출분까지입니다.
- 정부안은 1월 반출분부터 하이브리드 감면(70만 원)을 끝냅니다. 전기차 한도는 300만 → 200만 원으로 줄입니다.
- 감면 전 개소세가 250만 원(과세표준 5,000만 원)인 전기차는 교육세·부가세 포함 71만 5,000원 차이가 납니다. 하이브리드는 차값과 무관하게 100만 1,000원입니다.
특정 차종이나 구매 시점을 권하지 않고, 법에 적힌 한도로 12월과 1월만 비교했습니다.
기준일 2026년 10월 2일 · 재정경제부 「2026년 세제개편안」 상세본(조세특례제한법 §109 개정안), 국회 의안정보시스템, 국세청 「기준판매비율 고시」, 행정안전부 「2026년 지방세제 개편안」(8월 26일), 법제처 찾기쉬운 생활법령정보를 직접 확인했습니다.
일반 승용차 개소세 인하(3.5%)는 6월 30일에 끝났고, 7월부터 기본세율 5%입니다. 친환경차 감면만 남아 있는데, 그 기한이 12월 31일입니다.
정부가 8월 3일 세제개편안에 2027년 이후 한도를 적었습니다. 그 숫자로 12월 반출과 1월 반출을 개소세 과세표준별로 계산했습니다.
1분 요약 — 현행과 정부안
| 차종 | 현행(2026년 반출분) | 정부안(2027년 → 2028년) |
|---|---|---|
| 전기차 | 개소세 300만 원 한도 | 200만 원 → 100만 원, 2028년 말 종료 |
| 수소전기차 | 400만 원 한도 | 300만 원 → 150만 원, 2028년 말 종료 |
| 하이브리드 | 70만 원 한도 | 2027년부터 종료 |
| 일반 승용차 | 감면 없음, 세율 5% | 변동 없음 |
근거는 조세특례제한법 제109조입니다. 정부안의 적용시기는 “2027년 1월 1일 이후 반출하거나 수입신고하는 분부터”입니다.
재정경제부는 전기차·수소전기차 감면 축소를 “재정지출 전환”이라고 설명했습니다. 세금 감면을 줄이고 재정 지원으로 옮긴다는 뜻입니다. 하이브리드는 세제 지원의 목적을 달성했다는 이유로 종료 대상에 넣었습니다.
두 제도 모두 국회 통과 전입니다. 정부는 9월 1일 국무회의에서 세법 개정안을 확정했고, 개정안은 9월 3일 국회에 제출됐습니다(의안번호 2221039). 10월 2일 기준 재정경제기획위원회 심사 중입니다.
국회에는 다른 안도 올라 있습니다. 세 차종의 감면을 모두 2029년 12월 31일까지 3년 연장하는 의원 발의안입니다. 심사에서 한도나 시점이 바뀔 수 있습니다.
법이 개정되지 않으면 현행법대로 세 차종 모두 2026년 12월 31일 반출분에서 감면이 끝납니다.
개소세 하나가 세금 세 개를 움직입니다
교육세는 개소세의 30%이고, 부가세는 개소세·교육세가 얹힌 가격에 10%로 붙습니다. 그래서 개소세 감면액의 1.43배가 실제로 줄어듭니다.
| 차종 | 개소세·교육세·부가세 최대 절감 | 취득세 감면 포함 |
|---|---|---|
| 전기차 | 429만 원 | 569만 원 |
| 수소전기차 | 572만 원 | 712만 원 |
| 하이브리드 | 100만 1,000원 | 100만 1,000원 (취득세 감면 없음) |
전기차 300만 원이면 교육세 90만 원, 부가세 39만 원이 함께 빠집니다. 취득세 감면 140만 원은 전기·수소차에만 있습니다.
K-세일페스타 환급·공제 정리의 전기차 530만 원은 부가세를 빼고 개소세·교육세·취득세만 더한 값입니다. 같은 제도를 다른 범위로 더한 것입니다.
하이브리드 취득세 감면(40만 원 한도)은 2024년 12월 31일로 끝났습니다.
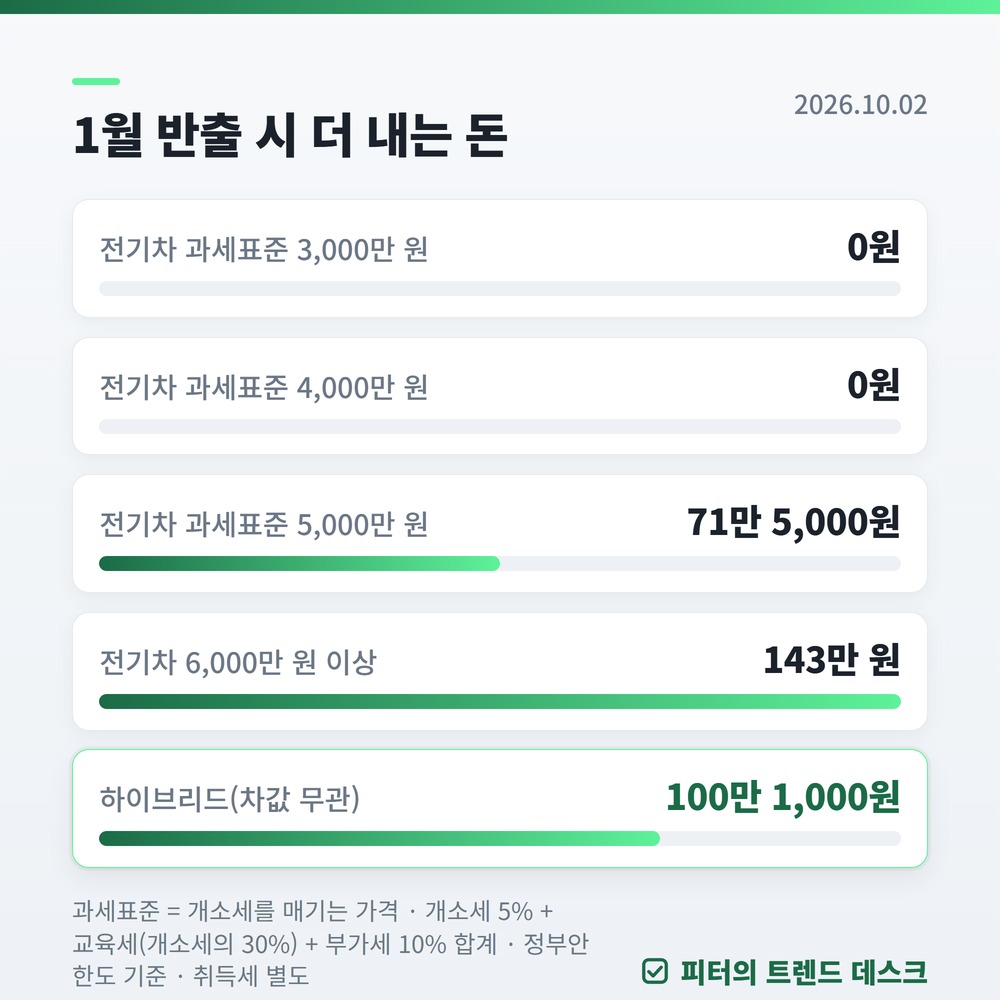
12월 반출 vs 1월 반출 — 과세표준별 계산
개소세는 과세표준의 5%입니다. 과세표준은 개소세를 매기는 가격으로, 세전 판매가격과 다를 수 있습니다. 아래는 1월에 반출될 때 더 내는 개소세·교육세·부가세입니다.
| 과세표준 | 전기차 | 하이브리드 |
|---|---|---|
| 3,000만 원 | 0원 | 100만 1,000원 |
| 4,000만 원 | 0원 | 100만 1,000원 |
| 5,000만 원 | 71만 5,000원 | 100만 1,000원 |
| 6,000만 원 이상 | 143만 원 | 100만 1,000원 |
전기차 과세표준 3,000만 원은 개소세가 150만 원이라 정부안 한도 200만 원 안에 들어갑니다. 4,000만 원도 개소세 200만 원이 한도와 같아 차이가 없습니다.
5,000만 원은 개소세 250만 원 중 50만 원이 과세됩니다. 교육세 15만 원과 부가세 6만 5,000원이 붙어 71만 5,000원입니다. 과세표준과 세전 가격이 같다고 가정하면 소비자가는 5,500만 원에서 5,571만 5,000원이 됩니다.
하이브리드는 과세표준이 1,400만 원 이상이면 감면 한도 70만 원을 다 채웁니다. 과세표준과 세전 가격이 3,000만 원으로 같다고 가정하면 소비자가는 3,414만 4,000원에서 3,514만 5,000원이 됩니다.
수소전기차는 한도가 400만 → 300만 원이라 과세표준 6,000만 원까지 차이가 없습니다. 7,000만 원이면 71만 5,000원, 8,000만 원 이상이면 143만 원입니다.
국산차와 수입차는 과세표준을 정하는 방식이 다릅니다. 제조사가 직접 파는 국산 승용차는 세전 판매가격에서 기준판매비율 20%를 뺀 금액이 과세표준입니다(국세청 고시, 2026년 7월 1일부터). 수입차는 수입신고 가격에 관세를 더한 금액이 과세표준입니다.
고시에는 품목이 ‘승용자동차’로만 적혀 있습니다. 전기차에도 같은 비율이 적용되는지는 판매처나 국세청 126에서 확인해야 합니다.
적용된다면 세전 판매가격 5,000만 원인 국산 전기차의 과세표준은 4,000만 원입니다. 개소세가 200만 원이라 정부안에서도 더 내는 돈은 0원입니다. 내 차의 금액은 판매처에 감면 전 개소세를 물어 확인하는 편이 정확합니다.
“출고일”은 인도일이 아닙니다 — 개소세는 반출일 기준
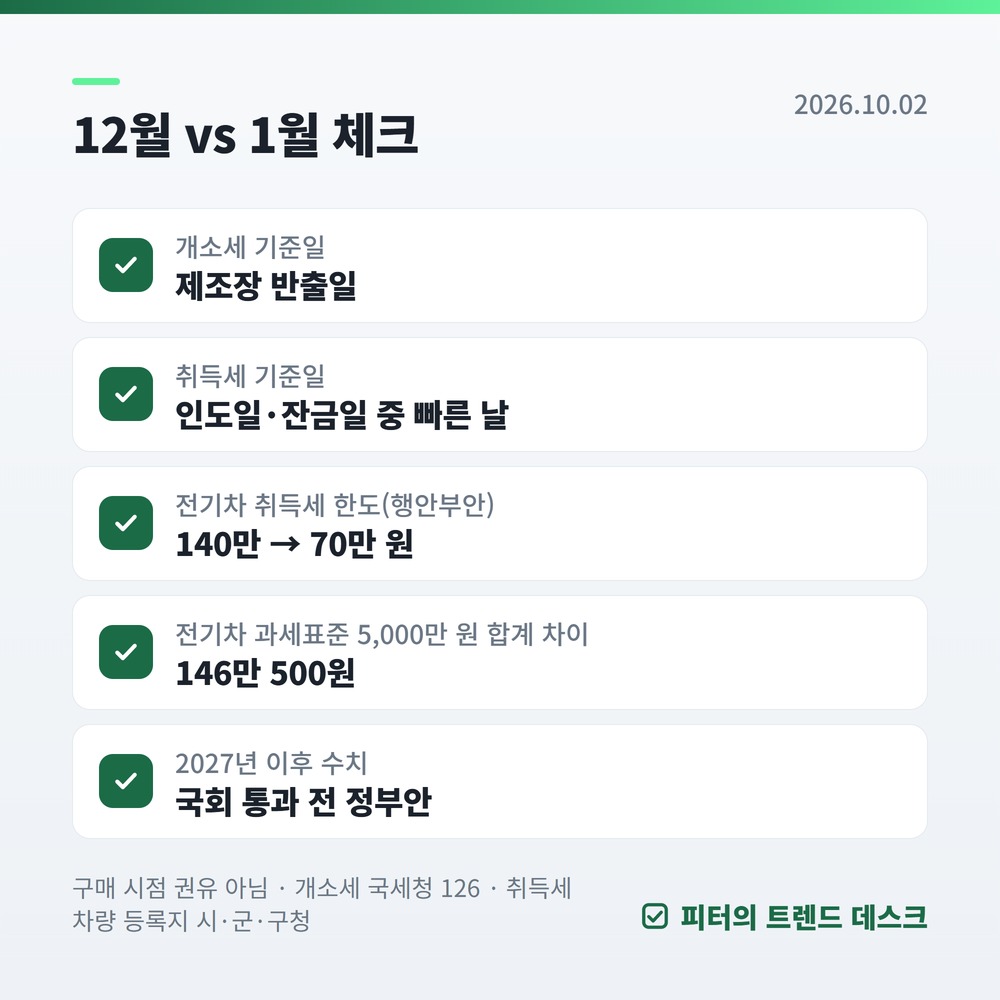
개소세는 차가 제조장에서 반출될 때 매겨집니다. 수입차는 수입신고를 할 때 매기며, 감면은 보세구역에서 반출되는 날을 기준으로 봅니다. 흔히 말하는 “출고일 기준”이 이 반출일입니다.
| 상황 | 개소세 기준 | 취득세 기준 |
|---|---|---|
| 12월 계약, 1월 반출·인도 | 2027년 규정 | 2027년 규정 |
| 12월 반출, 1월 인도·잔금 | 2026년 규정 | 2027년 규정 |
| 12월 반출·인도 | 2026년 규정 | 2026년 규정 |
취득세의 취득일은 인도일·잔금일 중 빠른 날입니다(지방세법 시행령 제20조). 그래서 두 세금이 서로 다른 해의 규정을 따를 수 있습니다.
판매 가격에 어느 해 세금이 반영됐는지는 판매처에 반출일로 확인해야 합니다. 대기 기간이 긴 차는 계약만으로 올해 규정이 보장되지 않습니다.
취득세 — 전기차 한도 140만 → 70만 원 안(행안부)
전기차 취득세 감면은 지방세특례제한법 제66조 제4항입니다. 한도 140만 원, 기한은 2026년 12월 31일입니다. 행정안전부는 8월 26일 이 감면을 이어 가되 한도를 70만 원으로 줄이는 개편안을 발표했습니다.
수소차는 같은 140만 원 한도지만 제66조 제5항입니다. 기한이 2027년 12월 31일이라 이번 연말과 무관합니다.
비영업용 승용차 취득세율 7%(경차 4%)로 계산했습니다. 과세 금액은 부가세를 뺀 차값입니다. 아래 표는 개소세 과세표준과 세전 판매가격이 같다고 가정한 금액입니다.
| 전기차 과세표준 | 2026년 취득 | 2027년 취득(행안부안) |
|---|---|---|
| 3,000만 원 | 70만 원 | 140만 원 |
| 4,000만 원 | 140만 원 | 210만 원 |
| 5,000만 원 | 210만 원 | 284만 5,500원 |
과세표준 5,000만 원 차는 1월 반출 시 개소세·교육세 65만 원이 붙어 취득세 과세 금액도 커집니다. 그래서 차이가 70만 원이 아니라 74만 5,500원입니다.
합계 — 12월에 반출·인도 vs 1월에 반출·인도
개소세 묶음과 취득세를 모두 정부안대로 놓고 더했습니다.
| 차종·과세표준 | 개소세·교육세·부가세 | 합계(취득세 포함) |
|---|---|---|
| 전기차 3,000만 원 | 0원 | 70만 원 |
| 전기차 4,000만 원 | 0원 | 70만 원 |
| 전기차 5,000만 원 | 71만 5,000원 | 146만 500원 |
| 하이브리드(차값 무관) | 100만 1,000원 | 106만 4,700원 |
하이브리드의 6만 3,700원은 취득세 감면이 아니라 과세 금액이 91만 원 커진 몫입니다. 국고·지자체 보조금은 세금과 별개 제도라 계산에 넣지 않았습니다.
자주 묻는 질문
12월에 계약하면 올해 감면을 받습니까?
계약일은 기준이 아닙니다.
개소세는 제조장 반출일로 정해집니다. 수입차는 수입신고를 할 때 매기며, 감면은 보세구역 반출일 기준입니다.
정부안이 그대로 확정됩니까?
아직 알 수 없습니다. 세 차종 감면을 3년 연장하는 의원 발의안도 함께 심사 중입니다.
정기국회 심사에서 한도나 시점이 바뀔 수 있고, 취득세는 별도의 지방세 개정안입니다.
일반 휘발유차도 1월에 세금이 바뀝니까?
이미 7월 1일부터 기본세율 5%라 연말에 바뀌는 것은 없습니다.
인하 종료로 최대 143만 원이 늘어난 것은 6월 말의 일입니다.
중고 전기차에도 개소세 감면 차이가 있습니까?
개소세는 새 차가 반출될 때 한 번 매겨집니다.
중고차 거래에는 개소세가 붙지 않습니다.
수소차는 1월에 달라지는 것이 없습니까?
개소세는 과세표준 6,000만 원을 넘는 부분부터 달라집니다.
취득세 감면은 2027년 12월 31일까지라 이번 연말 영향이 없습니다.
전기차는 과세표준 4,000만 원 이하라면 개소세 차이가 없고, 1월에 달라지는 것은 취득세 한도 쪽입니다. 하이브리드는 차값과 무관하게 100만 1,000원이 갈립니다.
두 수치 모두 국회 통과 전 정부안 기준입니다. 이 글은 제도 비교 정보이며 특정 차종이나 구매 시점을 권유하지 않습니다. 개소세 문의는 국세청 126, 취득세는 차량 등록지 시·군·구청 세무과가 최종 기준입니다.
차를 산 뒤 매년 내는 세금은 자동차세 연납 할인에 정리했습니다. 다른 생활 계산은 계산기 모음에서 확인할 수 있습니다.