청약 당첨 후 돈 일정 총정리 — 계약금 5%부터 취득세 60일까지
당첨 발표부터 계약까지는 보통 사흘에서 일주일이며, 계약 당일에는 1차 계약금 500만~1,000만 원이 정액으로 먼저 나갑니다. 이후 계약금 잔여분(30일 이내), 중도금 6회, 잔금, 취득세(잔금 후 60일 이내) 순서이고, 잔금까지 걸리는 기간은 단지에 따라 두 달에서 6년까지 벌어집니다. 8억 원 아파트로 감을 잡으면 계약금 8,000만 원, 중도금 4억 8,000만 원, 잔금 2억 4,000만 원에 취득세 등 세금 20,504,000원이 더 붙습니다.
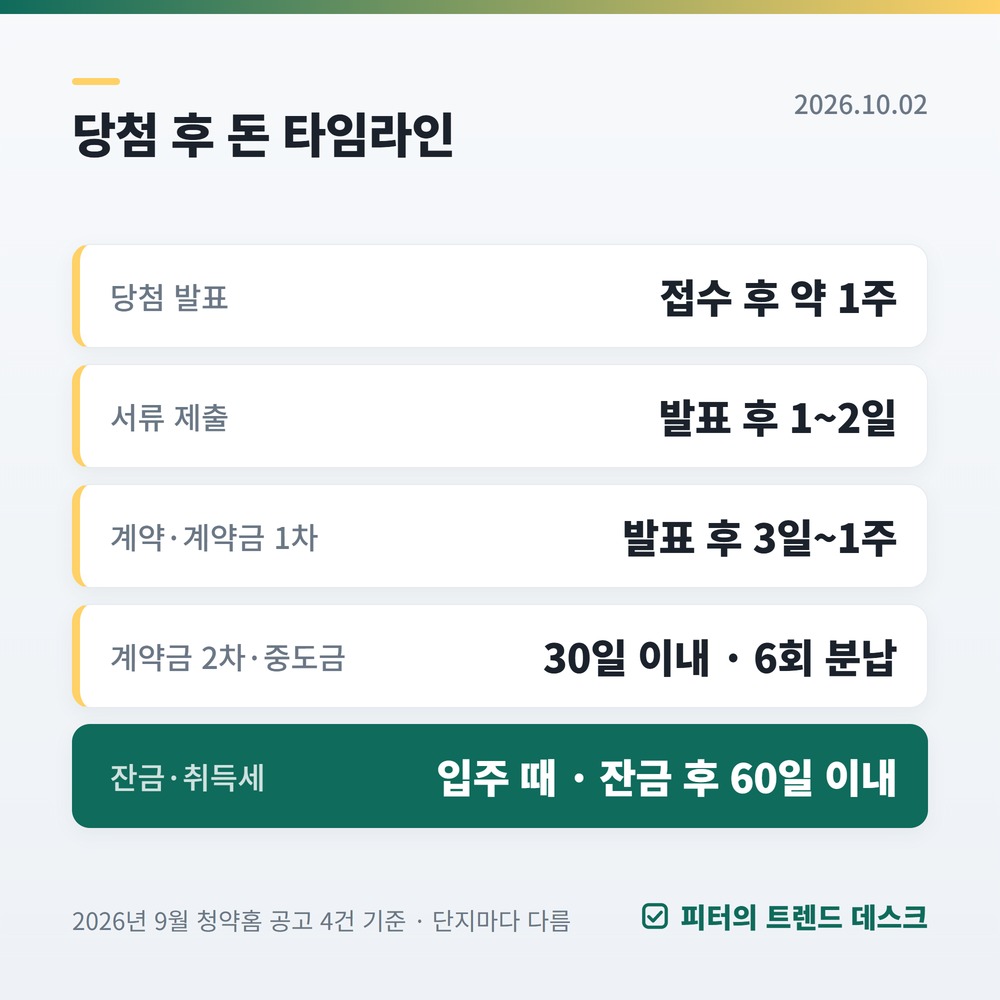
- 당첨 발표부터 계약까지는 보통 사흘에서 일주일이며, 계약 당일에는 1차 계약금 500만~1,000만 원이 정액으로 먼저 나갑니다.
- 이후 계약금 잔여분(30일 이내), 중도금 6회, 잔금, 취득세(잔금 후 60일 이내) 순서이고, 잔금까지 걸리는 기간은 단지에 따라 두 달에서 6년까지 벌어집니다.
- 8억 원 아파트로 감을 잡으면 계약금 8,000만 원, 중도금 4억 8,000만 원, 잔금 2억 4,000만 원에 취득세 등 세금 20,504,000원이 더 붙습니다.
2026년 9월 실제 공고 4건의 납부 일정표를 발표일부터 시간순으로 다시 배열했습니다.
2026년 9월 18일 기준 · 계약금·중도금·잔금 사례는 청약홈 공고 4건(두산위브더제니스 부천·용인 동일하이빌·더 리치먼드 미아·철산자이 브리에르) 원문에서 확인한 값이며, 취득세율은 지방세법 제11조 기준입니다.
발표가 9월 28일인 단지의 계약일은 10월 1일이었습니다. 축하받을 시간은 사흘이고, 계약 자리에서 1,000만 원이 먼저 나갑니다.
청약 정보는 대부분 당첨 ‘전’에 몰려 있습니다. 정작 당첨 뒤에 무슨 돈이 언제 나가는지는 공고문 구석의 납부 일정표를 읽어야 보입니다.
그래서 이 글은 순서를 뒤집었습니다. 당첨 문자는 축하이자 첫 번째 청구서 예고라, 발표일부터 취득세까지를 시간순으로 폈습니다.
타임라인 — 발표부터 취득세까지 6단계입니다
| 단계 | 언제 | 나가는 돈 |
|---|---|---|
| 당첨 발표 | 접수 후 약 1주 | 없음 — 청약홈에서 확인 |
| 서류 제출 | 발표 후 1~2일 | 없음 — 등본 등 자격 서류 |
| 계약 | 발표 후 3일~1주 | 계약금 1차(정액), 2차는 30일 이내 |
| 중도금 | 계약 후 수개월~수년 | 통상 60%를 6회 분납 |
| 잔금 | 입주지정기간 | 30~35%, 후분양은 90%도 |
| 취득세·등기 | 잔금 후 60일 이내 | 총 1.1~3.5% + 등기비용 |
실제 공고에서 확인한 날짜로 보면 이 간격은 생각보다 짧습니다. 9월 21일 접수, 9월 28일 발표, 9월 30일 서류, 10월 1일 계약이 한 사례입니다.
발표에서 계약까지 사흘이라는 뜻입니다. 자금 계획은 접수 전에 끝나 있어야 합니다.
계약금 — 당일에는 정액, 나머지는 한 달 안입니다
계약금은 분양가의 5% 또는 10%가 많습니다. 다만 계약 당일 전액을 내는 구조는 드뭅니다.
“1차 정액 500만~1,000만 원 + 2차 잔여분” 구조가 흔합니다. 2026년 9월 공고 3건의 실제 숫자입니다.
| 단지(최고가 기준) | 비율 | 1차(계약 당일) | 2차 |
|---|---|---|---|
| 두산위브더제니스 부천 (8억 7,500만 원) | 5% | 1,000만 원 | 3,375만 원, 약 한 달 뒤 |
| 용인 동일하이빌 (5억 3,400만 원) | 5% | 500만 원 | 2,170만 원, 30일 이내 |
| 더 리치먼드 미아 (9억 5,300만 원) | 10% | 1,000만 원 | 8,530만 원, 30일 이내 |
계약 당일 문턱은 500만~1,000만 원이라 낮아 보입니다. 함정은 한 달 안에 2차까지 계약금 전액이 나간다는 데 있습니다.
계약금은 대출 상품이 사실상 없는 구간입니다. 접수 전에 현금으로 준비돼 있어야 하는 돈입니다.
중도금 — 6회 분납, 대출 알선이 없는 공고도 있습니다
중도금은 통상 분양가의 60%를 10%씩 6회에 나눠 냅니다. 용인 사례는 2027년과 2028년 각각 1·5·9월, 넉 달 간격으로 돌아왔습니다.
첫 회가 빨리 오는 단지도 있습니다. 부천 사례는 계약이 10월 1일인데 중도금 1차가 11월 20일, 두 달이 채 걸리지 않았습니다.
가장 중요한 확인 사항은 중도금 대출 알선 여부입니다. 부천·용인 무순위 공고문에는 중도금 대출 안내가 없고, 미아 공고문은 알선이 불가할 수 있다고 적었습니다.
알선이 없으면 회당 수천만 원을 일정대로 직접 내야 합니다. 미아 사례 기준 회당 9,530만 원입니다.
후분양·미등기 단지는 변수가 하나 더 있습니다. 철산자이 브리에르처럼 소유권보존등기 전이면, 후취담보대출을 승인하는 금융기관에서만 주택담보대출이 가능했습니다.
잔금 — 두 달 만에 낼 수도, 6년 뒤에 낼 수도 있습니다
잔금 시점은 단지마다 극단적으로 다릅니다. 철산자이 더 헤리티지는 계약(10월 7일)부터 잔금 기한(11월 16일)까지 약 40일이었습니다.
반대로 두산위브더제니스 부천은 입주가 2032년 2월 예정입니다. 계약부터 잔금까지 6년 가까운 장기전입니다.
잔금 단계에서야 주택담보대출이 등장합니다. 2026년 9월 기준 규제지역 무주택자는 LTV 40%, 시가 15억 원 이하 주담대 한도 6억 원 구간입니다.
| 시나리오(분양가 8억 원 가정) | 대출액 | 내 현금 |
|---|---|---|
| 대출 없이 전액 현금 | 0원 | 8억 원 |
| 규제지역 LTV 40% | 3억 2,000만 원 | 4억 8,000만 원 |
다만 규제지역 여부는 단지마다 다릅니다. 부천 소사구처럼 공고문이 비규제지역으로 명시한 사례도 있습니다.
실제 한도는 감정가 산정과 개인 DSR로 더 줄어들 수 있습니다. 이 표의 숫자는 상식선일 뿐, 최종 한도는 은행 확인이 먼저입니다.
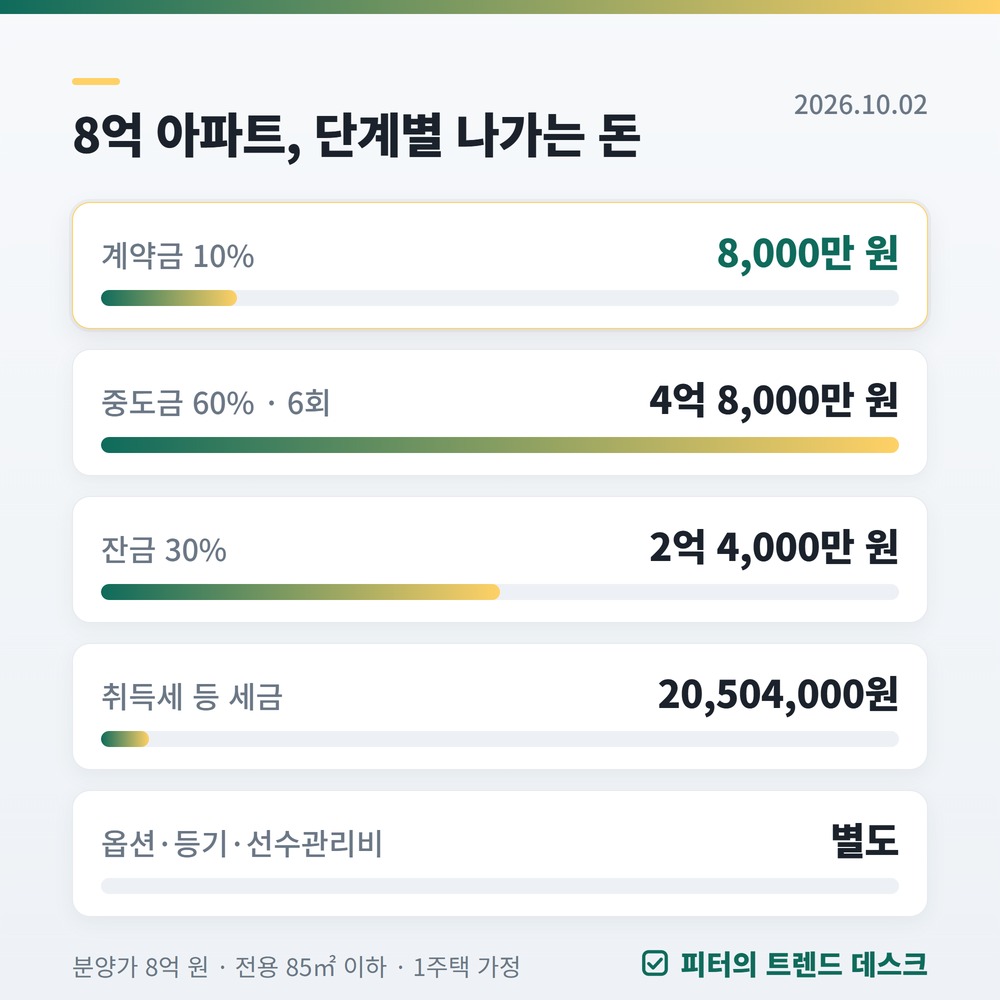
8억 아파트라면 — 단계별 금액 감각
계약금 10%·중도금 60%·잔금 30% 구조의 8억 원 아파트를 가정해 압축했습니다. 전용 85㎡ 이하, 세대 기준 1주택(무주택 세대의 첫 집)입니다.
| 단계 | 금액 |
|---|---|
| 계약금 10% | 8,000만 원 |
| 중도금 60% · 6회 | 4억 8,000만 원 (회당 8,000만 원) |
| 잔금 30% | 2억 4,000만 원 |
| 취득세 등 세금 | 20,504,000원 |
분양가 8억 원이 끝이 아니라, 세금까지 약 8억 2,050만 원이 실제 총액입니다. 여기에 옵션·등기비용이 또 붙습니다.
취득세 — 잔금 낸 날부터 60일 안에 신고합니다
분양 아파트의 취득일은 잔금을 완납한 날입니다. 그날부터 60일 안에 취득세를 신고·납부해야 합니다.
세율은 취득가액에 따라 갈립니다. 지방교육세가 함께 붙어 체감 세율은 아래와 같습니다.
| 취득가액 | 총 세율(전용 85㎡ 이하·1주택) |
|---|---|
| 6억 원 이하 | 1.1% |
| 6억 원 초과 9억 원 이하 | 1.1~3.3% 사이 기울기 |
| 9억 원 초과 | 3.3% |
전용 85㎡를 넘으면 농어촌특별세 0.2%p가 추가됩니다. 9억 원 초과 대형이면 3.5%가 되는 구조입니다.
8억 원이면 취득세율 2.33%가 적용됩니다. 취득세 18,640,000원에 지방교육세 1,864,000원을 더해 20,504,000원, 실효 2.56%입니다.
정확한 금액은 취득세 계산기에 분양가를 넣으면 부가세목까지 합산해 바로 나옵니다. 생애최초 감면(최대 200만 원) 대상인지도 함께 확인해 보세요.
놓치기 쉬운 돈 — 공고문 뒷장에 숨어 있습니다
발코니 확장과 옵션이 첫 번째입니다. 재공급 단지는 기존 계약의 옵션을 그대로 승계하기도 하는데, 브리에르 사례는 승계 옵션만 3,292만 원이었고 취소가 불가했습니다.
선분양 단지는 옵션 납부 일정이 따로 돕니다. 부천 사례의 발코니 확장 2,220만 원은 계약 시 222만 원, 입주 시 1,998만 원이었습니다.
입주 때는 선수관리비도 있습니다. 관리비 예치금 성격이라 세대당 수십만 원 단위로 잡아두면 됩니다.
등기비용도 별도입니다. 법무사 보수와 국민주택채권 매입 비용이 잔금·취득세와 비슷한 시기에 나갑니다.
부천 사례처럼 분양가가 6억 원 이상이면(규제지역은 금액과 관계없이) 계약 시 자금조달계획서 제출 대상이라는 점도 기억해 두세요.
FAQ
청약 당첨 후 계약금은 언제 냅니까?
발표 후 사흘~일주일 사이 계약일에 1차 정액(500만~1,000만 원)을 냅니다. 잔여분은 30일 안팎 뒤 2차로 내는 구조가 흔합니다.
중도금 대출이 안 되면 어떻게 됩니까?
회당 중도금을 일정대로 직접 납부해야 합니다. 공고문에 알선 안내가 없는 단지도 있으니, 접수 전에 알선 여부와 조건부터 확인해야 합니다.
청약 당첨 아파트 취득세는 언제, 얼마입니까?
잔금 완납일이 취득일이고 60일 안에 신고·납부합니다. 1주택 기준 6억 원 이하 1.1%, 9억 원 초과 3.3~3.5%이며 중간 구간은 기울기로 올라갑니다.
계약금이 부족하면 당첨을 포기해도 됩니까?
포기해도 당첨 이력은 남습니다. 공고에 따라 재당첨 제한(규제지역 10년 사례)이 걸릴 수 있어, 자금 계획 없는 신청 자체가 가장 큰 위험입니다.
발코니 확장 같은 옵션 비용은 언제 냅니까?
공고·단지마다 다릅니다. 계약 시 10%·입주 시 90%로 나눈 사례도 있고, 재공급 단지는 기존 옵션 대금을 승계해 취소가 불가한 사례도 있었습니다.
이 글은 특정 단지의 청약 권유나 개인 맞춤 재무 조언이 아니며, 대출·세금은 개인 조건에 따라 달라지므로 최종 확인은 공고문·은행·관할 지자체 기준입니다. 내 분양가 기준 세금은 취득세 계산기에서 바로 계산해 보세요.
지금 접수 중인 무순위 공고의 날짜는 무순위 청약 일정에, 당첨 전에 챙길 자격 조건은 무순위 청약 자격 총정리에 정리해 두었습니다.