미국 배당 ETF 세금, 받기 전 15%가 먼저 빠집니다 — 원천징수부터 종합과세까지 계산
미국 상장 ETF 배당은 한미 조세조약 제12조에 따라 미국에서 15%를 먼저 떼고 들어옵니다. 세전 300만 원이면 실수령 255만 원입니다. 미국에서 뗀 15%가 국내 세율 14%보다 높아 국내 추가 원천징수 0원이며, 금융소득 2,000만 원 이하면 여기서 과세가 종결됩니다. 국내 상장 미국배당 ETF의 분배금은 원천징수세율이 15.4%이고, 2025년에 받은 소득부터는 ETF가 외국에 낸 세금을 뺀 금액만 원천징수합니다. 2026년 신설된 배당소득 분리과세와는 둘 다 무관합니다.
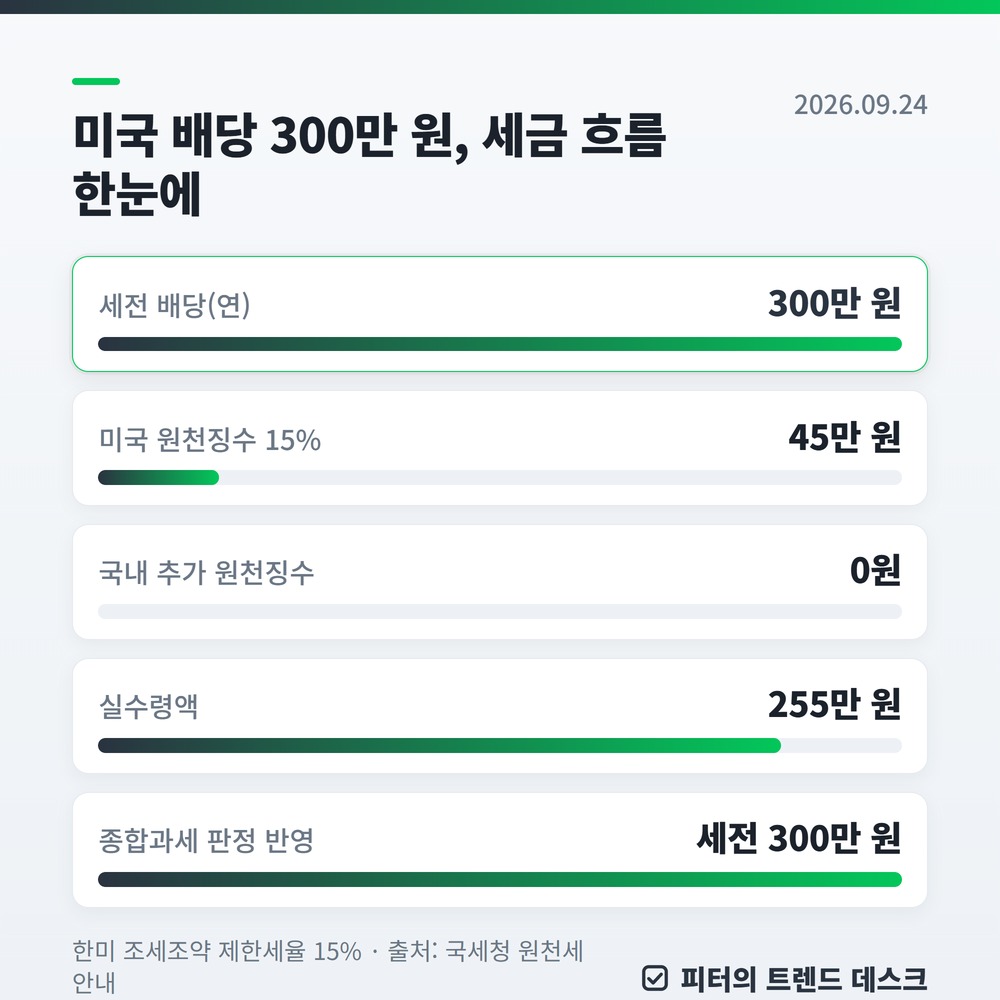
- 미국 상장 ETF 배당은 한미 조세조약 제12조에 따라 미국에서 15%를 먼저 떼고 들어옵니다. 세전 300만 원이면 실수령 255만 원입니다.
- 미국에서 뗀 15%가 국내 세율 14%보다 높아 국내 추가 원천징수 0원이며, 금융소득 2,000만 원 이하면 여기서 과세가 종결됩니다.
- 국내 상장 미국배당 ETF의 분배금은 원천징수세율이 15.4%이고, 2025년에 받은 소득부터는 ETF가 외국에 낸 세금을 뺀 금액만 원천징수합니다. 2026년 신설된 배당소득 분리과세와는 둘 다 무관합니다.
세금 흐름을 단계별로 끊어서 직접 계산했습니다.
기준일 2026년 9월 20일 · 국세청 원천세 안내(이자·배당소득 원천징수 방법)와 국세상담센터 금융소득 Q&A, 증권사 공식 세금 안내를 직접 확인해 정리했습니다.
미국 배당 ETF의 분배금은 통장에 찍히기 전에 한미 조세조약이 정한 15%가 빠져 있습니다. 그런데 “15% 떼면 끝”이라는 말과 “국내에서 15.4%를 또 낸다”는 말이 동시에 돌아다닙니다.
국세청 안내를 원문으로 확인해 어느 쪽이 맞는지 가리고, 연 배당 300만 원 기준으로 실수령액을 계산했습니다.
1단계 — 미국에서 15%가 먼저 빠집니다
원래 미국의 비거주자 배당 원천징수 세율은 30%입니다. 한미 조세조약 제12조가 한국 거주자에 한해 이를 15%로 낮춰 줍니다.
SCHD처럼 시가총액이 큰 미국 배당 ETF 상품군에 국내 증권사 계좌로 투자하면, 분배금은 달러로 들어옵니다.
조약 세율을 적용받으려면 한국 거주자임을 밝히는 서식(W-8BEN)이 필요합니다. 국내 증권사가 계좌 개설 때 일괄 처리하는 것이 일반적입니다.
팩트체크 — “국내에서 15.4%를 또 낸다”는 말은 틀렸습니다
국세청 원천세 안내에 따르면, 국외 배당은 국내 원천징수세율로 계산한 세액에서 외국소득세액을 뺀 금액만 원천징수합니다.
미국에서 뗀 15%가 국내 배당소득 원천징수 세율 14%보다 높으니, 뺄 금액이 남지 않습니다.
| 떠도는 말 | 사실 |
|---|---|
| “미국에서 15% 떼면 끝” | 절반만 맞음 — 금융소득 2,000만 원 이하일 때만 종결 |
| “국내에서 15.4%를 또 낸다” | 틀림 — 국내 추가 원천징수 0원 |
지방소득세는 소득세액의 10%로 따라붙는 구조라, 원천징수할 소득세가 0원이면 함께 0원이 됩니다.
반대로 현지 세율이 14%보다 낮은 나라의 주식이라면, 그 차액만큼 국내 증권사가 원화로 마저 떼고 지급합니다.
계산 — 연 배당 300만 원이면 통장에 얼마가 남나
연 배당 300만 원(세전, 원화 환산 기준)을 받는 경우를 단계별로 계산했습니다.
| 단계 | 금액 |
|---|---|
| 세전 배당(연) | 300만 원 |
| 미국 원천징수 15% | 45만 원 |
| 국내 추가 원천징수 | 0원 |
| 실수령액 | 255만 원 |
월 25만 원씩 들어오는 월배당형이라면 매달 21만 2,500원을 받는 셈입니다.
미리 빠진 45만 원은 연말정산처럼 돌려받는 돈이 아닙니다.
금융소득 2,000만 원 기준과의 관계
종합과세 여부를 가르는 기준 판정에는 실수령 255만 원이 아니라 세전 300만 원이 들어갑니다.
이자와 다른 배당까지 합쳐 연 2,000만 원 이하면 원천징수로 종결됩니다. 배당이 300만 원뿐이라면 1,700만 원의 여유가 있는 셈입니다.
넘으면 초과분만 다른 소득과 합산돼 6~45% 누진세율을 적용받습니다. 세전 배당이 2,400만 원이면 400만 원만 다른 소득 위에 얹히는 방식입니다.
이때 미국에 낸 세금은 외국납부세액공제로 한도 내에서 빼 줍니다. 같은 소득에 세금을 두 번 물리지 않게 하는 이중과세 조정 장치입니다.
국내 증권사를 거치지 않고 해외 계좌로 직접 받은 배당은 다릅니다. 국세상담센터 안내대로 국내에서 원천징수되지 않은 국외 배당은 금액과 무관하게 종합과세 대상이라, 다음 해 5월 종합소득세 확정신고를 해야 합니다.
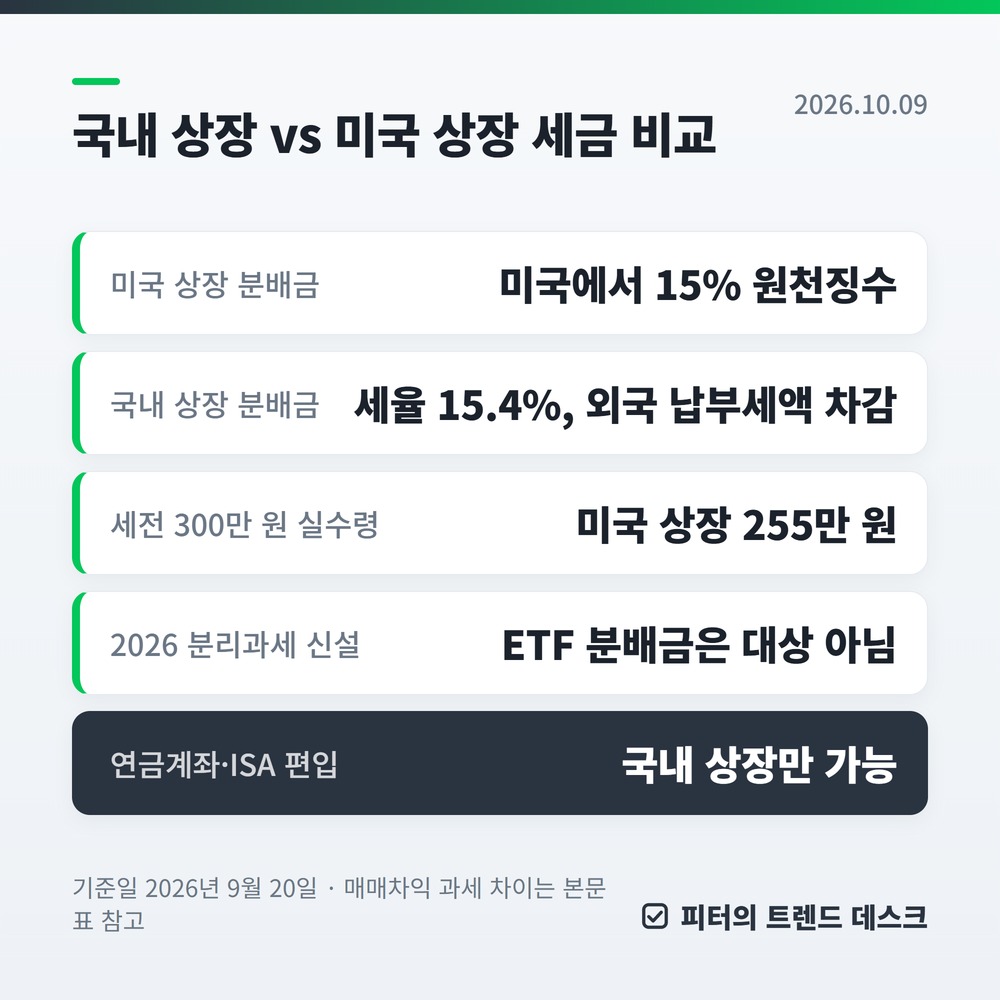
국내 상장 미국배당 ETF와 뭐가 다른가
국내 증시에 상장된 미국배당 ETF(월배당형 포함)의 분배금에는 국내 원천징수세율 15.4%가 적용됩니다.
다만 2025년에 받은 소득부터는 이 세율로 계산한 세액에서 ETF가 외국에 낸 세금을 뺀 금액만 원천징수합니다(국세청 2026년 4월 안내). 실제로 떼는 금액은 상품마다 달라 이 글에서는 계산하지 않았습니다.
| 구분 | 미국 상장 ETF | 국내 상장 미국배당 ETF |
|---|---|---|
| 분배금 세금 | 미국에서 15% 원천징수 | 세율 15.4%(외국에 낸 세금 차감) |
| 세전 300만 원 실수령 | 255만 원 | 상품마다 다름 |
| 매매차익 | 양도소득세 22%, 연 250만 원 공제 | 배당소득 15.4%, 금융소득에 합산 |
| 연금계좌·ISA 편입 | 불가 | 가능 |
ETF·펀드 분배금은 미국 상장이든 국내 상장이든 올해 신설된 배당소득 분리과세(조세특례제한법 제104조의27) 대상이 아닙니다. 제도 내용과 신청 방법은 배당소득 분리과세 신청 정리에 따로 정리해 두었습니다.
연금계좌라면 — 받을 때 떼지 않고 뒤로 미룹니다
연금저축·IRP 같은 연금계좌에는 국내 상장 ETF만 담을 수 있습니다. 여기서는 분배금이 들어와도 그 시점에 세금을 떼지 않습니다.
과세이연: 떼지 않은 세금만큼 재투자 원금이 커지고, 나중에 연금으로 받을 때 낮은 세율의 연금소득세로 정산됩니다.
수령 시기와 금액에 따라 세율·방식이 달라집니다. 절세 계좌의 납입 한도 논란은 ISA 한도 팩트체크에서 다뤘습니다.
FAQ
배당을 자동으로 재투자해도 과세됩니까?
예. 지급되는 순간 이미 원천징수가 끝난 뒤라, 재투자 여부와 무관하게 과세됩니다.
환율은 어느 시점 기준으로 계산합니까?
배당지급일의 기준환율로 원화 환산해 세금 기준 금액을 잡습니다. 이후의 환율 변동분은 배당소득에 들어가지 않습니다.
금융소득이 2,000만 원을 넘으면 전액에 세금 폭탄이 떨어집니까?
아닙니다. 초과분만 다른 소득과 합산됩니다. 건강보험료는 별도 기준이라 공단 확인이 필요합니다.
2026년 배당소득 분리과세로 미국 ETF 배당도 14~30% 세율을 선택할 수 있습니까?
아닙니다. 국내 상장 고배당기업 주식을 직접 보유하고 받은 배당만 대상이라, ETF 분배금은 해당되지 않습니다.
이 글은 특정 상품을 권유하는 글이 아니라 세금 구조를 공식 출처로 교차 검증해 정리한 기록입니다.
세법·세율은 2026년 9월 20일 기준이며, 개별 유불리의 최종 확인은 국세청 126과 세무 전문가 상담이 필요합니다.
종합과세 구간이 걱정된다면 세금·급여 계산기 모음에서 다른 소득과 함께 미리 계산해 보세요.