청년내일저축계좌, 360만 원 넣고 1,440만 원 받는 구조입니다
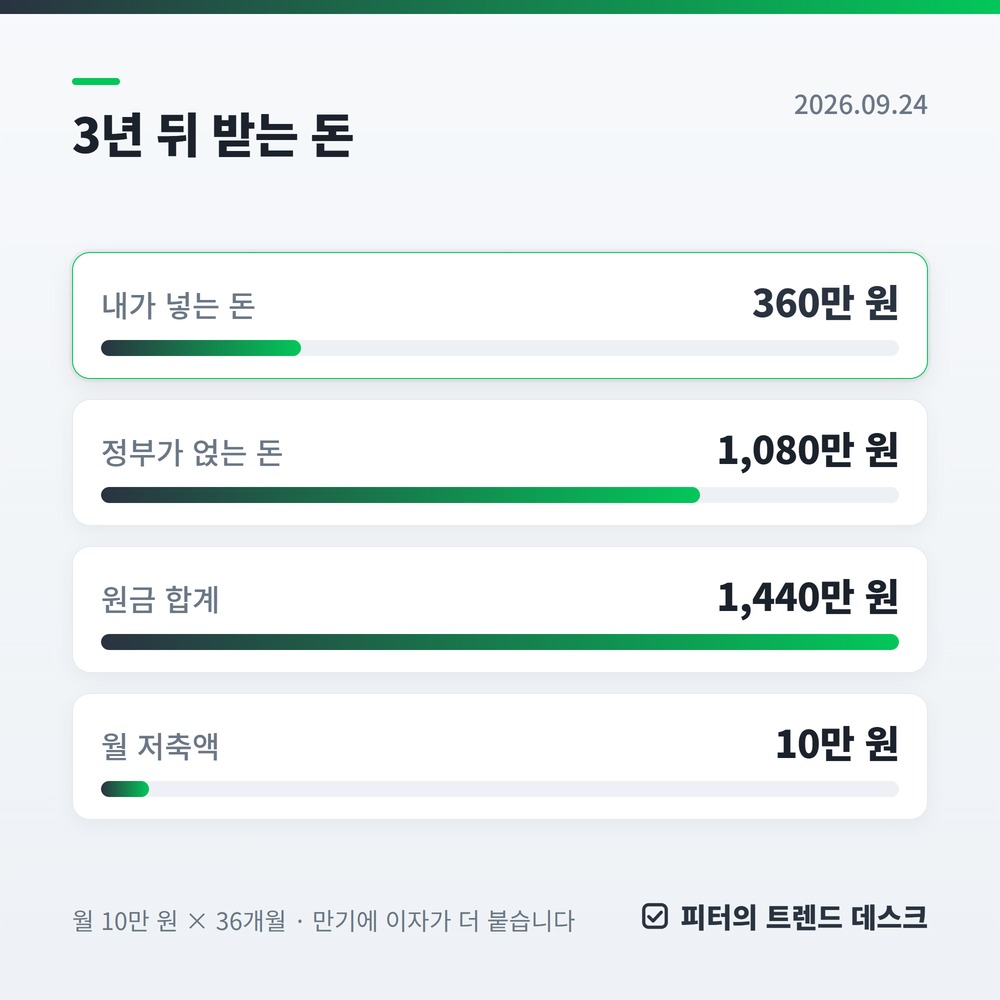
매달 10만 원씩 3년을 넣으면 내 돈은 360만 원인데, 만기에 1,440만 원 이상을 받습니다. 정부가 월 30만 원씩 3년간 1,080만 원을 얹어 줍니다. 2026년부터 가구소득 기준이 중위소득 100%에서 50% 이하로 좁혀졌습니다.
- 매달 10만 원씩 3년을 넣으면 내 돈은 360만 원인데, 만기에 1,440만 원 이상을 받습니다.
- 정부가 월 30만 원씩 3년간 1,080만 원을 얹어 줍니다.
- 2026년부터 가구소득 기준이 중위소득 100%에서 50% 이하로 좁혀졌습니다.
기준일 2026년 9월 15일 · 근거는 보건복지부 자산형성지원사업 안내와 복지로 서비스 정보입니다.
이 제도의 수익률을 계산해 보면 다른 어떤 상품도 따라올 수 없습니다.
360만 원을 넣고 1,440만 원을 받으니 원금의 4배입니다. 문제는 자격 요건이 좁다는 것이고, 2026년부터는 더 좁아졌습니다.
구조부터 보겠습니다
| 항목 | 금액 |
|---|---|
| 내가 넣는 돈 | 월 10만 원 × 36개월 = 360만 원 |
| 정부가 얹는 돈 | 월 30만 원 × 36개월 = 1,080만 원 |
| 원금 합계 | 1,440만 원 |
| 만기 수령 | 1,440만 원 + 이자 |
정부 지원금이 내 저축의 3배입니다. 3년만 버티면 되는 구조라, 자격이 된다면 다른 어떤 재테크보다 먼저 해야 할 일입니다.
자격이 문제입니다
| 요건 | 기준 |
|---|---|
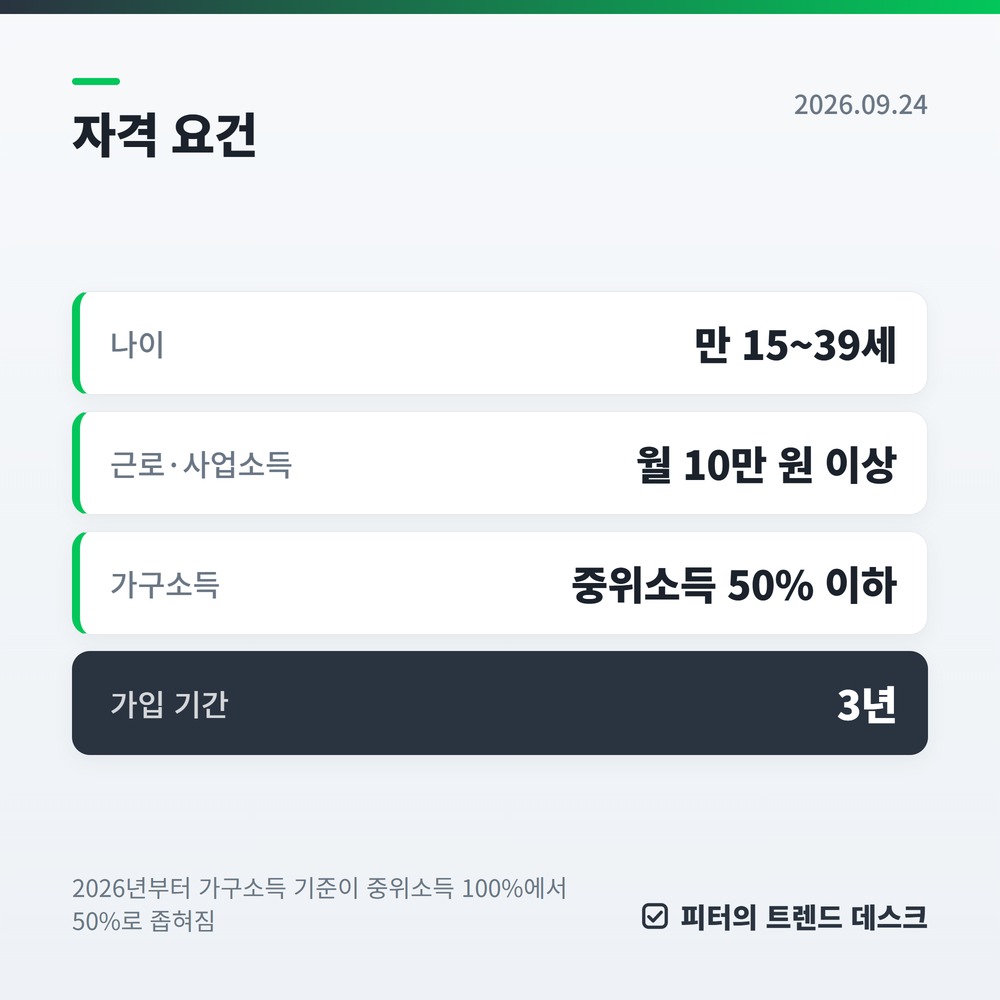
| 나이 | 신청 당시 만 15~39세 |
| 근로·사업소득 | 월 10만 원 이상 발생 |
| 가구소득 | 기준 중위소득 50% 이하 |
| 가구재산 | 대도시 3.5억·중소도시 2억·농어촌 1.7억 이하 |
2026년부터 가구소득 기준이 중위소득 100%에서 50%로 좁혀졌습니다. 예전 기준으로 알고 계셨다면 다시 확인하셔야 합니다.
‘가구’가 기준이라는 점도 중요합니다. 본인 소득이 적어도 부모님과 같은 세대면 부모님 소득이 합산됩니다.
3년을 채워야 합니다
| 조건 | 내용 |
|---|---|
| 가입 기간 | 3년 |
| 매달 저축 | 10만 원 이상 (최대 50만 원까지 가능) |
| 근로 유지 | 가입 기간 내내 근로·사업소득 유지 |
| 교육 이수 | 자립역량교육 총 10시간 (온라인 가능) |
| 자금사용계획서 | 만기 전 제출 |
중도 해지하면 정부 지원금을 받지 못합니다. 내가 넣은 돈만 돌려받아요. 3년간 계속 일할 수 있는지를 먼저 따져 보셔야 합니다.
저축은 10만 원이 최소이고 최대 50만 원까지 넣을 수 있습니다. 다만 정부 지원금은 10만 원 기준으로 정해지므로, 더 넣는다고 지원금이 늘지는 않습니다.
언제 신청하나요
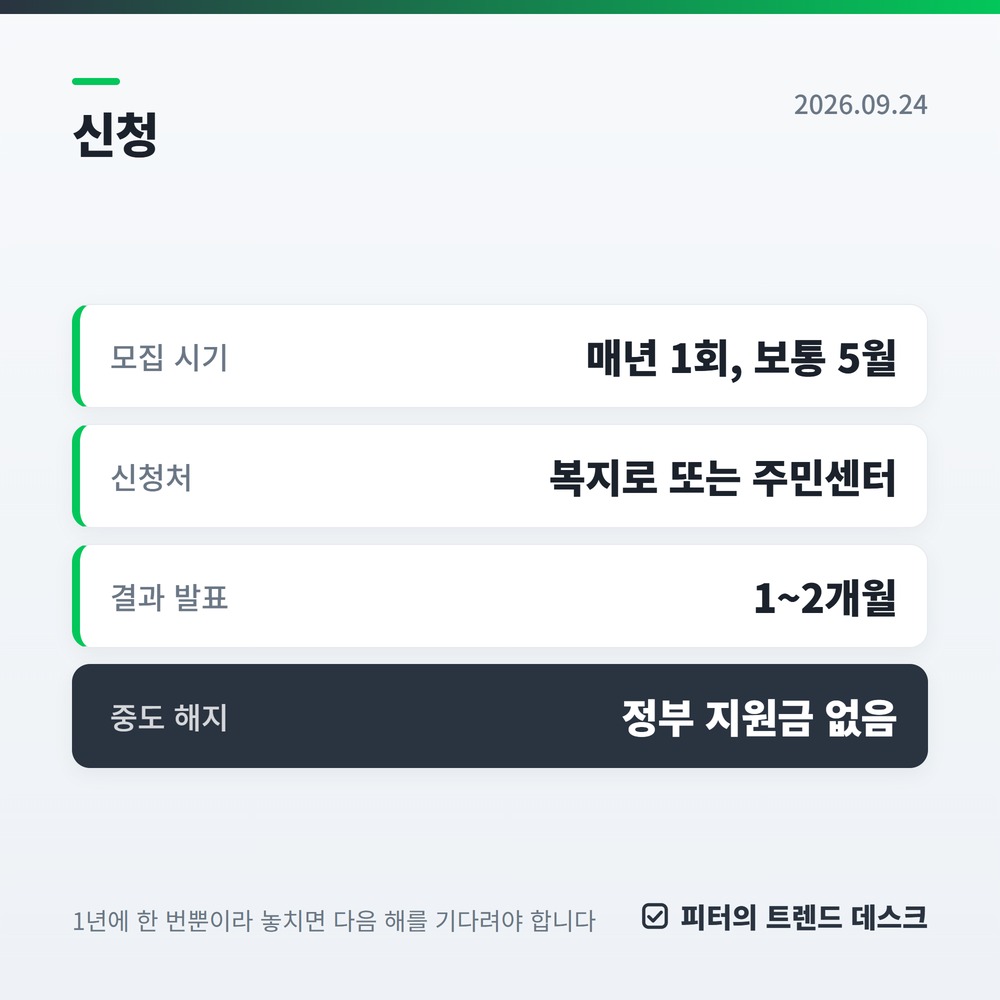
| 항목 | 내용 |
|---|---|
| 모집 시기 | 매년 1회, 보통 5월 |
| 신청처 | 복지로(bokjiro.go.kr) 또는 주민센터 |
| 결과 발표 | 신청 후 1~2개월 |
| 통장 개설 | 선정 후 지정 은행에서 |
1년에 한 번뿐이라 놓치면 다음 해를 기다려야 합니다. 올해 모집은 5월 4일부터 20일까지 2만 5천 명으로 이미 끝났어요.
내년 몫을 노린다면 4월쯤부터 복지로와 주민센터 공지를 확인하세요.
신청 전에 확인할 네 가지입니다. ① 만 15~39세인지 ② 가구소득이 중위소득 50% 이하인지 ③ 3년간 계속 일할 수 있는지 ④ 모집 시기를 놓치지 않았는지.
수익률로 따지면 어떤가요
적금과 비교하면 차이가 확연합니다. 매달 10만 원씩 3년을 넣는 같은 조건입니다.
| 상품 | 3년 뒤 받는 돈 | 원금 대비 |
|---|---|---|
| 연 4% 적금 | 약 382만 원 | 1.06배 |
| 청년내일저축계좌 | 1,440만 원 이상 | 4배 이상 |
적금 이자로는 22만 원을 버는데, 이 계좌는 1,080만 원을 받습니다. 비교가 안 됩니다.
그래서 자격이 된다면 다른 저축보다 이것부터 채우는 게 맞습니다. 여유가 더 있으면 그다음에 적금이나 청년미래적금을 보시면 됩니다. 예금·적금 금리는 금리 비교 페이지에서 매주 갱신합니다.
만기 자금은 어디에 쓰나요
만기 전에 자금사용계획서를 냅니다. 아무 데나 쓸 수 있는 건 아니에요.
| 인정되는 용도 | 예시 |
|---|---|
| 주거 | 전세보증금, 월세 보증금 |
| 교육 | 학자금, 자격증 취득 |
| 창업·취업 | 창업 자금, 취업 준비 |
| 기타 | 의료비, 부채 상환 |
계획서를 내고 심사를 통과해야 만기 지급이 이뤄집니다. 형식적인 절차에 가깝지만 빠뜨리면 지급이 늦어집니다.
비슷한 제도와 비교하면
| 제도 | 대상 | 특징 |
|---|---|---|
| 청년내일저축계좌 | 중위소득 50% 이하 | 정부 지원금이 가장 큼 |
| 청년미래적금 | 소득 기준이 넓음 | 2026년 신설, 연 2회(6·12월) 모집 |
| 청년 주택드림 청약통장 | 무주택 청년 | 청약 + 우대금리 |
소득 요건이 맞으면 청년내일저축계좌가 압도적입니다. 요건에서 벗어난다면 올해 새로 생긴 청년미래적금을 보시면 됩니다. 청년도약계좌는 2025년 말로 신규 가입이 끝났거든요.
중도 해지가 가장 큰 위험입니다
3년은 생각보다 깁니다. 해지 사유를 미리 알고 시작해야 합니다.
| 해지 사유 | 결과 |
|---|---|
| 본인 요청 | 내가 넣은 돈만 반환, 정부 지원금 없음 |
| 근로·사업소득 중단이 길어짐 | 적립 중단 후 해지될 수 있음 |
| 소득이 기준을 크게 초과 | 자격 상실 |
| 저축 미납이 누적 | 해지 사유 |
매달 10만 원을 빠뜨리지 않는 게 핵심입니다. 자동이체를 걸어 두고, 통장 잔액을 늘 확인하세요. 몇 달 밀리면 3년을 기다린 1,080만 원이 날아갑니다.
급여일 다음 날로 자동이체를 잡아 두는 게 가장 안전합니다. 소득이 끊길 것 같으면 미리 주민센터나 한국자활복지개발원에 상담하세요. 적립중지 제도가 있는데, 올해부터 최대 12개월까지로 늘었습니다.
자주 묻는 질문
부모님과 같이 사는데 자격이 되나요
가구소득으로 판단하므로 부모님 소득이 합산됩니다.
주민등록상 세대가 분리돼 있고 실제로 생계를 달리한다면 별도 가구로 볼 수 있으나, 심사에서 확인합니다.
중간에 이직하면 어떻게 되나요
근로·사업소득이 이어지면 문제없습니다. 같은 직장을 유지해야 하는 조건은 없습니다.
다만 소득이 끊긴 기간이 길어지면 적립이 중단될 수 있습니다.
아르바이트도 근로소득으로 인정되나요
인정됩니다. 월 10만 원 이상의 근로·사업소득이 확인되면 됩니다.
다만 소득이 국세청이나 공단 자료로 확인돼야 하므로 4대보험 가입이나 원천징수 기록이 있어야 유리합니다.
만기에 세금을 내나요
정부 지원금에는 세금이 붙지 않습니다. 이자소득에 대해서만 비과세 혜택이 적용되는 구조입니다.
자세한 과세 여부는 가입 시 은행에서 확인하세요.
다른 자산형성 지원사업과 중복되나요
희망저축계좌 등 유사한 자산형성지원사업과는 중복 가입이 안 됩니다.
청년미래적금 같은 금융형 상품과는 성격이 달라 중복 가능 여부가 다르니 신청 전에 확인하세요.
기준은 보건복지부 안내로 확인했지만, 소득·재산 기준과 모집 시기는 해마다 바뀝니다. 신청 전에 복지로나 주민센터에서 그해 공고를 확인하세요. 내 소득 수준이 어디쯤인지는 연봉 실수령액 계산기로 가늠해 볼 수 있습니다.