국민연금 개혁 1년차 2026, 월급 400만 원이면 보험료 월 1만 원 더 내고 연금은 20년 기준 월 2만 6,980원 늘어납니다
2026년 1월부터 보험료율이 9%에서 9.5%로 올라, 월급 400만 원 직장인의 본인 부담은 월 180,000원에서 190,000원으로 10,000원 늘었습니다. 소득대체율은 41.5%에서 43%로 올라, 20년 가입 기준 예상연금이 월 746,320원에서 773,300원으로 26,980원 늘어납니다. 43%는 2026년 이후 가입기간에만 적용되므로, 올해 1년치만 반영하면 월 1,350원 차이입니다. 나머지는 앞으로 채워야 하는 숫자입니다.
- 2026년 1월부터 보험료율이 9%에서 9.5%로 올라, 월급 400만 원 직장인의 본인 부담은 월 180,000원에서 190,000원으로 10,000원 늘었습니다.
- 소득대체율은 41.5%에서 43%로 올라, 20년 가입 기준 예상연금이 월 746,320원에서 773,300원으로 26,980원 늘어납니다.
- 43%는 2026년 이후 가입기간에만 적용되므로, 올해 1년치만 반영하면 월 1,350원 차이입니다. 나머지는 앞으로 채워야 하는 숫자입니다.
표 여덟 개로 보험료·수령액·크레딧·조기연기 손익을 끊어서 계산했습니다.
기준일 2026년 9월 24일 · 국민연금공단 연금개혁 안내와 예상연금월액표, 보건복지부 보도자료(2025년 3월 20일·12월 29일·2026년 1월 9일), 국민연금법 개정 내용을 직접 확인해 정리했습니다. 예상연금은 2026년 A값 3,193,511원 기준 현재가치입니다.
18년 만의 국민연금 개혁이 2026년 1월 1일 시행됐습니다. 이 블로그에서 가장 많이 읽힌 국민연금 예상수령액 조회 글의 후속으로, 개혁이 내 숫자를 얼마나 바꿨는지 공단 산식으로 직접 계산했습니다.
내는 돈은 올해부터 확정적으로 늘었고, 받는 돈은 앞으로의 가입기간에 따라 달라집니다. 월급 300만·400만·500만 원으로 나눠 봤습니다.
1분 요약 — 개혁 전후 비교표
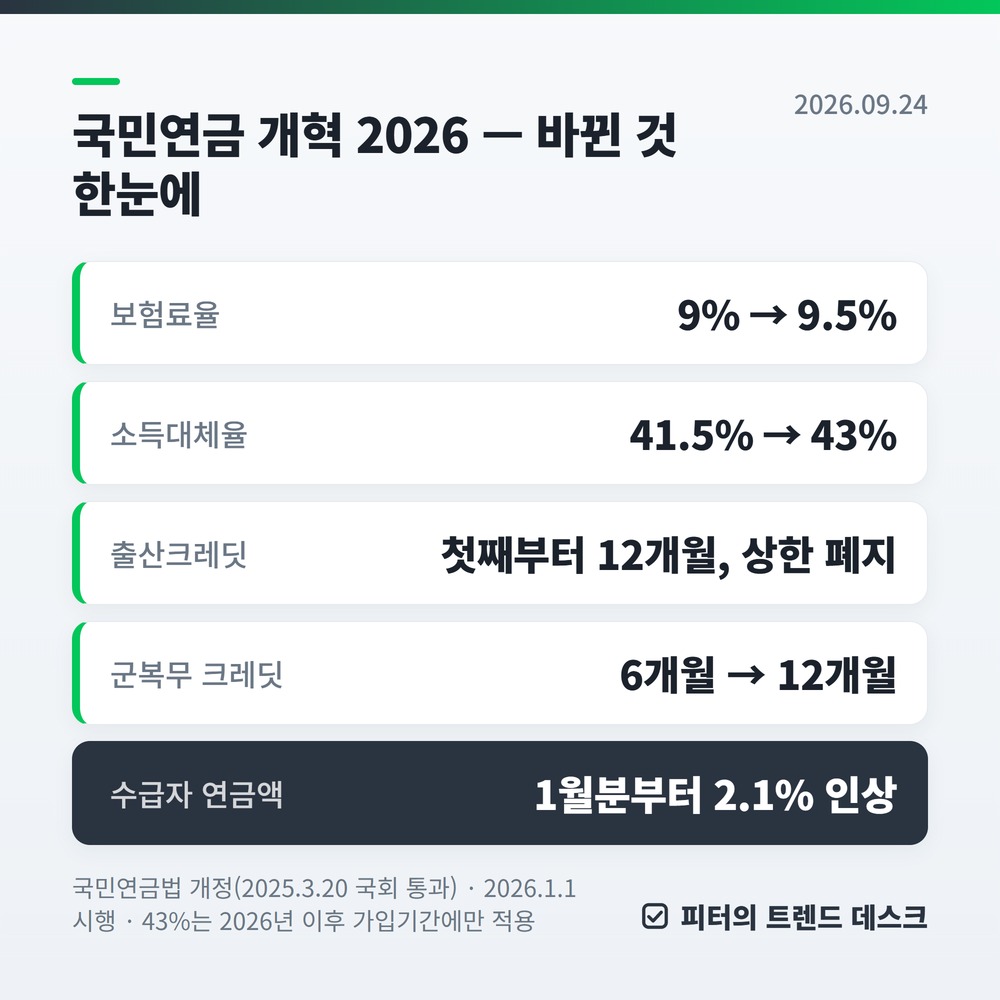
2025년 3월 20일 국회를 통과한 국민연금법 개정안이 2026년 1월 1일 시행됐습니다.
핵심 숫자는 보험료율 9% → 9.5%, 소득대체율 41.5% → 43%, 군복무 크레딧 6개월 → 12개월입니다.
| 항목 | 개혁 전 (2025년) | 개혁 후 (2026년~) |
|---|---|---|
| 보험료율 | 9% | 9.5% (매년 0.5%p씩, 2033년 13%) |
| 소득대체율 | 41.5% (2028년 40%까지 인하 예정이었음) | 43%로 고정 |
| 지급보장 | 시책 수립·시행 의무만 | 국가가 안정적·지속적 지급을 보장 (법에 명문화) |
| 출산크레딧 | 둘째부터 12개월, 최대 50개월 | 첫째부터 12개월, 상한 폐지 |
| 군복무 크레딧 | 최대 6개월 | 최대 12개월 |
| 저소득 지역가입자 지원 | 납부재개자만 | 월 소득 80만 원 미만이면 대상 |
소득대체율은 흔히 “41.5%에서 43%”로 쓰지만, 개혁이 없었다면 2026년 41%, 2028년 40%까지 내려가는 일정이었습니다. 보건복지부가 “40년 가입 시 월 9만 2,000원 증가”라고 설명한 것은 이 40%와 비교한 값입니다.
나에게 해당하는 변화를 먼저 고르시면 됩니다. ① 직장인은 본인 부담 4.5%→4.75% ② 지역가입자는 9.5% 전액 부담 ③ 2026년 이후 납부 기간에만 43% 적용 ④ 올해 출산·군 복무 종료자는 크레딧 확대 ⑤ 수급자는 1월분부터 2.1% 인상.
보험료율 연도별 일정 — 2033년 13%까지 매년 오릅니다
| 연도 | 보험료율 | 월 400만 원 직장인 본인 부담 |
|---|---|---|
| 2025년 | 9.0% | 180,000원 |
| 2026년 | 9.5% | 190,000원 |
| 2027년 | 10.0% | 200,000원 |
| 2028년 | 10.5% | 210,000원 |
| 2029년 | 11.0% | 220,000원 |
| 2030년 | 11.5% | 230,000원 |
| 2031년 | 12.0% | 240,000원 |
| 2032년 | 12.5% | 250,000원 |
| 2033년 | 13.0% | 260,000원 |
월급이 그대로라는 가정입니다. 2033년에는 같은 월급에서 본인 부담이 2025년보다 월 80,000원 늘어나는 구조입니다.
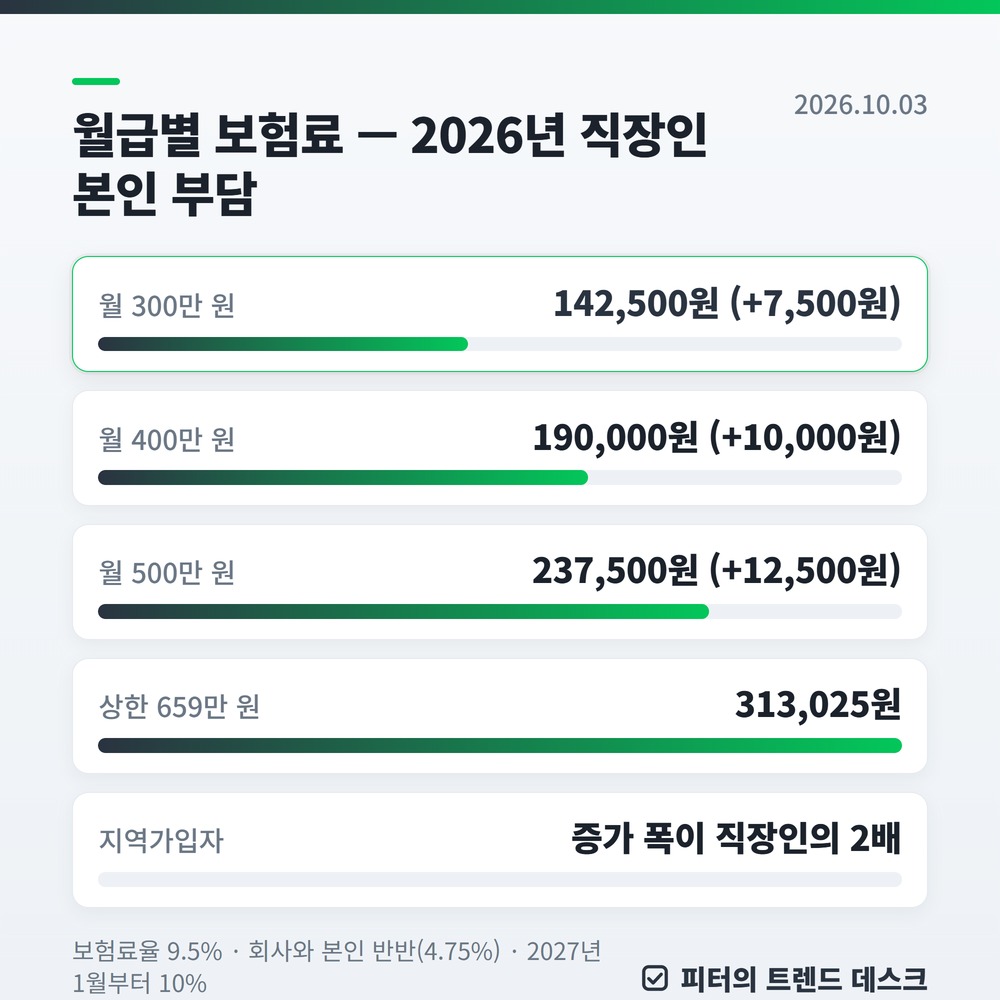
월급별 보험료 증가 — 직장인 반반, 지역가입자 전액
보험료는 기준소득월액에 요율을 곱합니다. 여기서는 월급을 기준소득월액으로 놓았습니다.
| 월급(기준소득월액) | 직장인 본인 부담 (2025년 → 2026년) | 연간 증가 | 지역가입자 증가 |
|---|---|---|---|
| 300만 원 | 142,500원 (+7,500원) | 90,000원 | 월 15,000원 |
| 400만 원 | 190,000원 (+10,000원) | 120,000원 | 월 20,000원 |
| 500만 원 | 237,500원 (+12,500원) | 150,000원 | 월 25,000원 |
| 659만 원(상한) | 313,025원 | — | — |
기준소득월액은 2026년 7월부터 2027년 6월까지 하한 41만 원, 상한 659만 원입니다. 월급이 659만 원을 넘어도 보험료는 626,050원에서 멈춥니다. 본인 부담은 절반인 313,025원이며, 10원 미만을 버리면 313,020원입니다.
상한은 2026년 7월에 637만 원에서 659만 원으로 올랐습니다. 상한에 걸리는 사람은 요율 인상에 상한 인상이 겹쳐 7월에 보험료가 한 번 더 올랐습니다. 그래서 표의 상한 줄에는 증가액을 적지 않았습니다.
보건복지부 예시도 같은 계산입니다. 전체 가입자 평균인 월 309만 원 기준으로 사업장가입자는 월 7,700원, 지역가입자는 월 15,400원 늘었다고 설명했습니다.
2027년 1월 10%가 되면 400만 원 직장인의 본인 부담은 200,000원이 됩니다. 내 월급 기준 4대보험 전체가 궁금하다면 4대보험 계산기 검산 글에서 확인할 수 있습니다.
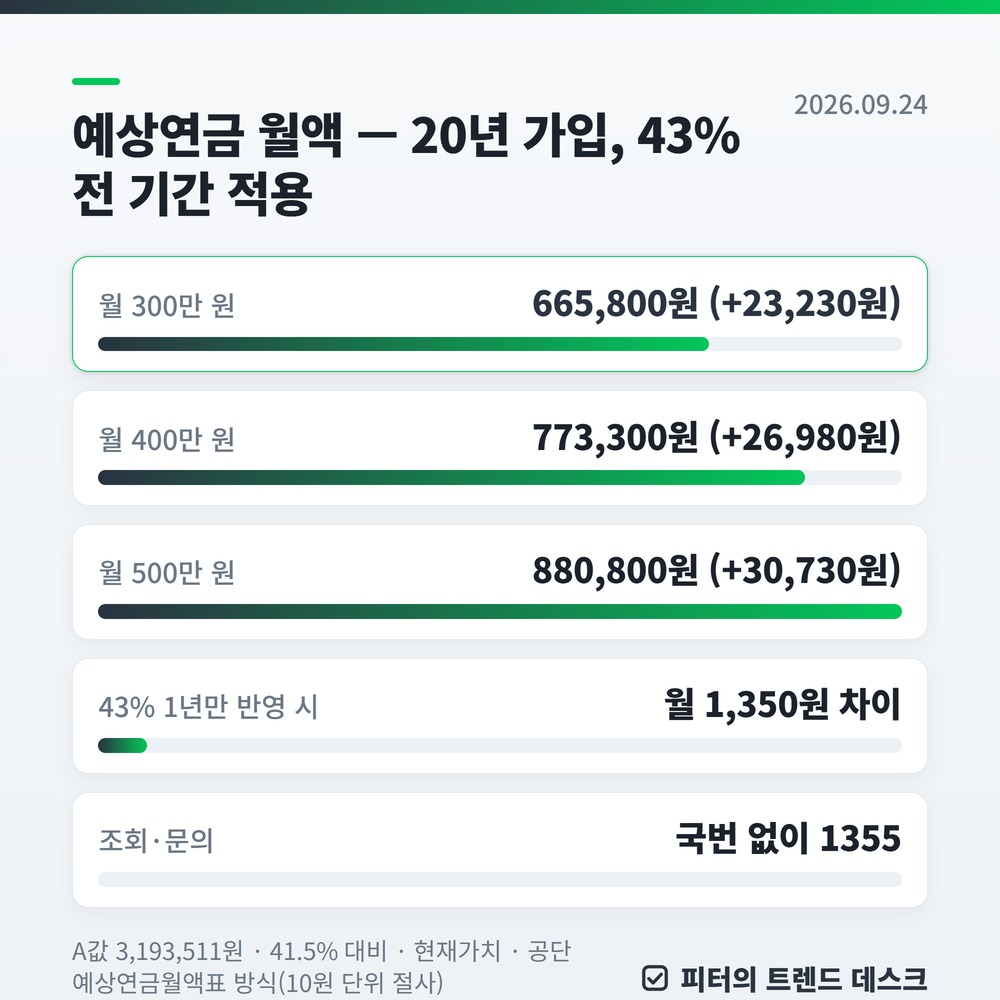
예상수령액 계산 — 공단 산식 그대로
기본연금액은 비례상수 × (A값 + B값) × 가입기간 지급률로 구합니다.
- A값: 전체 가입자의 최근 3년 평균소득. 2026년 3,193,511원(2025년 3,089,062원 대비 3.4% 상승)
- B값: 내 가입기간 평균소득. 여기서는 월급 그대로 적용
- 비례상수: 소득대체율 43%는 1.29, 41.5%는 1.245. 20년 가입이 기준이고 30년은 1.5배
| 월급 | 가입기간 | 개혁 전 41.5% | 개혁 후 43% | 월 차이 |
|---|---|---|---|---|
| 300만 원 | 20년 | 642,570원 | 665,800원 | +23,230원 |
| 300만 원 | 30년 | 963,860원 | 998,700원 | +34,840원 |
| 400만 원 | 20년 | 746,320원 | 773,300원 | +26,980원 |
| 400만 원 | 30년 | 1,119,490원 | 1,159,950원 | +40,460원 |
| 500만 원 | 20년 | 850,070원 | 880,800원 | +30,730원 |
| 500만 원 | 30년 | 1,275,110원 | 1,321,200원 | +46,090원 |
20년 가입 기준으로 다시 읽으면 월 300만 원은 665,800원 (+23,230원)입니다. 400만 원은 773,300원 (+26,980원), 500만 원은 880,800원 (+30,730원)입니다.
43% 열은 국민연금공단 예상연금월액표(2026년 1월 최초 가입 가정)와 10원 단위까지 일치합니다. 300만 원 20년 665,800원, 400만 원 20년 773,300원, 500만 원 20년 880,800원을 직접 대조했습니다.
41.5% 열은 같은 A값에 비례상수만 1.245로 바꾼 필자 계산입니다.
물가·소득 상승을 뺀 현재가치이며 부양가족연금은 제외했습니다.
개혁이 없었다면 도달했을 40%(비례상수 1.2)와 비교하면 차이가 더 큽니다. 400만 원 20년 기준 719,350원이므로 43%와의 차이는 월 53,950원입니다.
핵심 주의 — 43%는 2026년 이후 가입기간에만 적용됩니다
위 표는 20년 전부를 43%로 채운 값입니다. 공단 안내에 따르면 “조정된 소득대체율은 2026년 1월 1일 이후의 가입기간에 적용”되며, 2025년 12월 31일까지의 가입기간은 종전 규정을 따릅니다.
월 400만 원, 총 20년 가입으로 놓고 43% 적용 기간만 바꿔 계산했습니다. 나머지 기간은 2025년 비례상수 1.245로 단순화했습니다.
| 43% 적용 기간 | 예상연금 월액 | 41.5% 전 기간 대비 |
|---|---|---|
| 1년 (2026년만) | 747,670원 | +1,350원 |
| 5년 | 753,070원 | +6,750원 |
| 10년 | 759,810원 | +13,490원 |
| 20년 (전 기간) | 773,300원 | +26,980원 |
개혁 1년차 시점의 정직한 숫자는 월 1,350원입니다. 제목의 26,980원은 앞으로 20년을 43%로 채웠을 때의 값입니다.
실제로는 2008년 이후 매년 비례상수가 달라(2008년 1.5 → 2025년 1.245) 기존 가입자의 정확한 값은 공단 조회 화면이 기준입니다. 이 표는 방향과 크기를 보여주는 단순 계산입니다.
지난 글과 숫자가 다른 이유 — A값 갱신과 개혁 반영
지난 조회 글에서는 A값을 약 319만 원으로 적었습니다. 정확한 2026년 값은 3,193,511원이며 2025년보다 3.4% 올랐습니다.
A값이 오르면 소득이 같아도 예상연금이 조금 오릅니다. 여기에 2026년 1월부터 43%가 반영됐으므로, 작년에 조회한 숫자와 올해 숫자가 다른 것이 정상입니다.
조회 경로는 지난 글과 같습니다. “내 곁에 국민연금” 앱의 예상 노령연금 메뉴, 국민연금공단 전자민원, 전화는 국번 없이 1355입니다.
크레딧 확대 — 가입기간 1년은 연금 5%입니다
크레딧은 보험료를 내지 않은 기간을 가입기간으로 인정하는 제도입니다. 가입기간이 1년 늘면 연금이 기본연금액의 5%만큼 늘어납니다.
| 구분 | 개혁 전 | 개혁 후 (2026년 1월 1일 이후) |
|---|---|---|
| 출산크레딧 첫째 | 없음 | 12개월 |
| 출산크레딧 둘째 | 12개월 | 12개월 |
| 출산크레딧 셋째 이상 | 자녀당 18개월 | 자녀당 18개월 |
| 출산크레딧 상한 | 최대 50개월 | 폐지 |
| 군복무 크레딧 | 최대 6개월 | 최대 12개월 (실제 복무기간) |
출산크레딧은 2026년 1월 1일 이후 출생·입양한 자녀부터, 군복무 크레딧은 2026년 1월 1일 이후 복무를 마친 경우(6개월 이상)부터 적용됩니다.
크레딧 기간의 소득은 A값(군복무는 A값의 절반)으로 넣습니다. 그래서 월 400만 원 20년 가입자는 출산크레딧 12개월에 월 34,330원, 군복무 크레딧 12개월에 월 25,750원 늘어납니다. 773,300원에 단순히 5%를 곱한 38,660원보다 작습니다.
크레딧은 연금 청구 시 반영되는 것이 원칙입니다. 내 이력에 반영됐는지는 1355에서 확인해야 정확합니다.
저소득 지역가입자 — 월 소득 80만 원 미만이면 보험료 절반 지원
| 조건 | 내용 |
|---|---|
| 소득 | 기준소득월액 80만 원 미만 |
| 재산·종합소득 | 재산 6억 원 미만, 종합소득(사업·근로소득 제외) 1,680만 원 미만 |
| 지원액 | 보험료의 50% (기준소득월액 70만 원이면 월 33,250원, 최대 37,950원) |
| 기간 | 1인당 생애 최대 12개월 |
| 대상 규모 | 19만 3,000명 → 73만 6,000명 (복지부 추산) |
2025년까지는 납부를 다시 시작한 사람만 대상이었지만, 2026년부터는 소득·재산 기준만 맞으면 됩니다. 실업크레딧·농어업인 지원과는 중복되지 않습니다.
조기·연기 수령 손익 — 조정률은 그대로, 본전 나이를 다시 셌습니다
개혁으로 조기·연기 조정률은 바뀌지 않았습니다.
조기는 1년당 6%(월 0.5%) 감액, 연기는 1년당 7.2%(월 0.6%) 가산이며 최대 5년입니다.
정상 수령액을 월 100만 원으로 놓고, 누적 수령액이 정상 수령과 같아지는 나이를 계산했습니다.
| 선택 | 개시 나이 | 월 수령액 | 누적이 역전되는 나이 |
|---|---|---|---|
| 조기 5년 | 60세 | 700,000원 | 76.7세 |
| 조기 3년 | 62세 | 820,000원 | 78.7세 |
| 정상 | 65세 | 1,000,000원 | 기준 |
| 연기 1년 | 66세 | 1,072,000원 | 79.9세 |
| 연기 3년 | 68세 | 1,216,000원 | 81.9세 |
| 연기 5년 | 70세 | 1,360,000원 | 83.9세 |
“늦게 받으면 본전은 80세부터”라는 말은 1년 연기 기준입니다. 5년을 미루면 84세 가까이 살아야 누적액이 역전됩니다.
물가연동과 소득 활동 감액은 제외한 단순 계산입니다. 60대 초반에 소득이 끊겼다면 본전 나이보다 당장의 현금흐름이 우선일 수 있습니다.
2차 개혁 논의 — 아직 확정된 것은 없습니다
국회 연금개혁특별위원회가 자동조정장치와 구조개혁(기초·퇴직·개인연금 연계)을 논의 중입니다. 자동조정장치는 인구·경제 상황에 따라 보험료율·연금액·수급 연령을 자동 조정하는 장치입니다.
2026년 9월 기준 합의되거나 확정된 내용은 없습니다. 이 글의 숫자는 전부 이미 시행된 1차 개혁 기준입니다.
FAQ
회사가 절반을 내는데 왜 4.75%입니까?
9.5%를 회사와 본인이 반씩 부담하므로 4.75%입니다.
월급 400만 원이면 본인 190,000원, 회사 190,000원입니다.
이미 15년 가입했는데 43%가 전부 적용됩니까?
아닙니다. 2025년까지의 기간은 종전 규정, 2026년 이후 기간만 43%입니다. 앞으로 5년을 더 넣으면 그 5년치만 43%로 계산됩니다.
연금을 받는 중인데 올해 얼마나 올랐습니까?
2025년 소비자물가상승률 2.1%만큼 1월분부터 올랐습니다. 소득대체율 43%는 수급 중인 분의 연금액을 바꾸지 않습니다.
일하면서 연금을 받으면 깎입니까?
2026년 6월 17일부터 기준이 완화됐습니다. 월평균 소득금액(근로소득공제·필요경비를 뺀 금액)이 519만 3,511원(A값+200만 원) 미만이면 감액이 없습니다. 근로소득만 있으면 공제 전 월급여 6,322,117원 미만이 여기에 해당합니다.
2027년에는 무엇이 또 바뀝니까?
1월부터 보험료율이 10%가 됩니다. A값은 매년 1월, 기준소득월액 상·하한은 매년 7월에 바뀝니다.
이 글은 제도 설명과 계산 예시이며 가입·해지나 수령 시점을 권유하지 않습니다. 개인 이력 기준 정확한 금액과 크레딧 반영 여부는 국민연금공단 1355가 최종 기준입니다.
국민연금만으로 부족한 부분은 연금저축·IRP 세액공제로 채우는 방법이 있습니다. 연말까지 남은 기간의 납입 계획은 연금저축·IRP 900만 원 연말 역산 글에 정리했습니다.
월급에서 실제로 빠지는 4.75%를 포함한 실수령액은 연봉 실수령액 계산기에서 바로 확인할 수 있습니다.